
DINEWS.ID – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatatkan laba bersih konsolidasian sebesar Rp48,2 triliun hingga akhir September 2026. Capaian tersebut tumbuh 16,8 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp41,2 triliun.
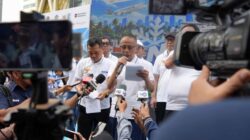
Direktur Utama BRI Hery Gunardi mengumumkan kinerja tersebut dalam konferensi pers paparan keuangan Triwulan III 2026 di Jakarta, Senin (9/11/2026). Selain pertumbuhan laba, Hery juga menyampaikan pencapaian lain yang menjadi perhatian, yakni saldo tabungan BRI yang untuk pertama kalinya melampaui BCA.
Berdasarkan paparan kinerja yang diberitakan CNBC Indonesia, saldo tabungan BRI mencapai Rp634,8 triliun pada akhir September 2026. Sementara itu, saldo tabungan BCA tercatat Rp628,4 triliun. Dengan demikian, BRI unggul sekitar Rp6,5 triliun dari pesaingnya tersebut.
“Mohon maaf, BCA sudah kami lewati,” ujar Hery dalam pemaparan kinerja tersebut. Melayani Dengan Setulus Hati+1
Pencapaian itu menjadi bagian dari pertumbuhan bisnis BRI sepanjang sembilan bulan pertama 2026. Tidak hanya dari sisi laba dan tabungan, perseroan juga mencatat peningkatan aset, penyaluran kredit, serta penghimpunan dana pihak ketiga.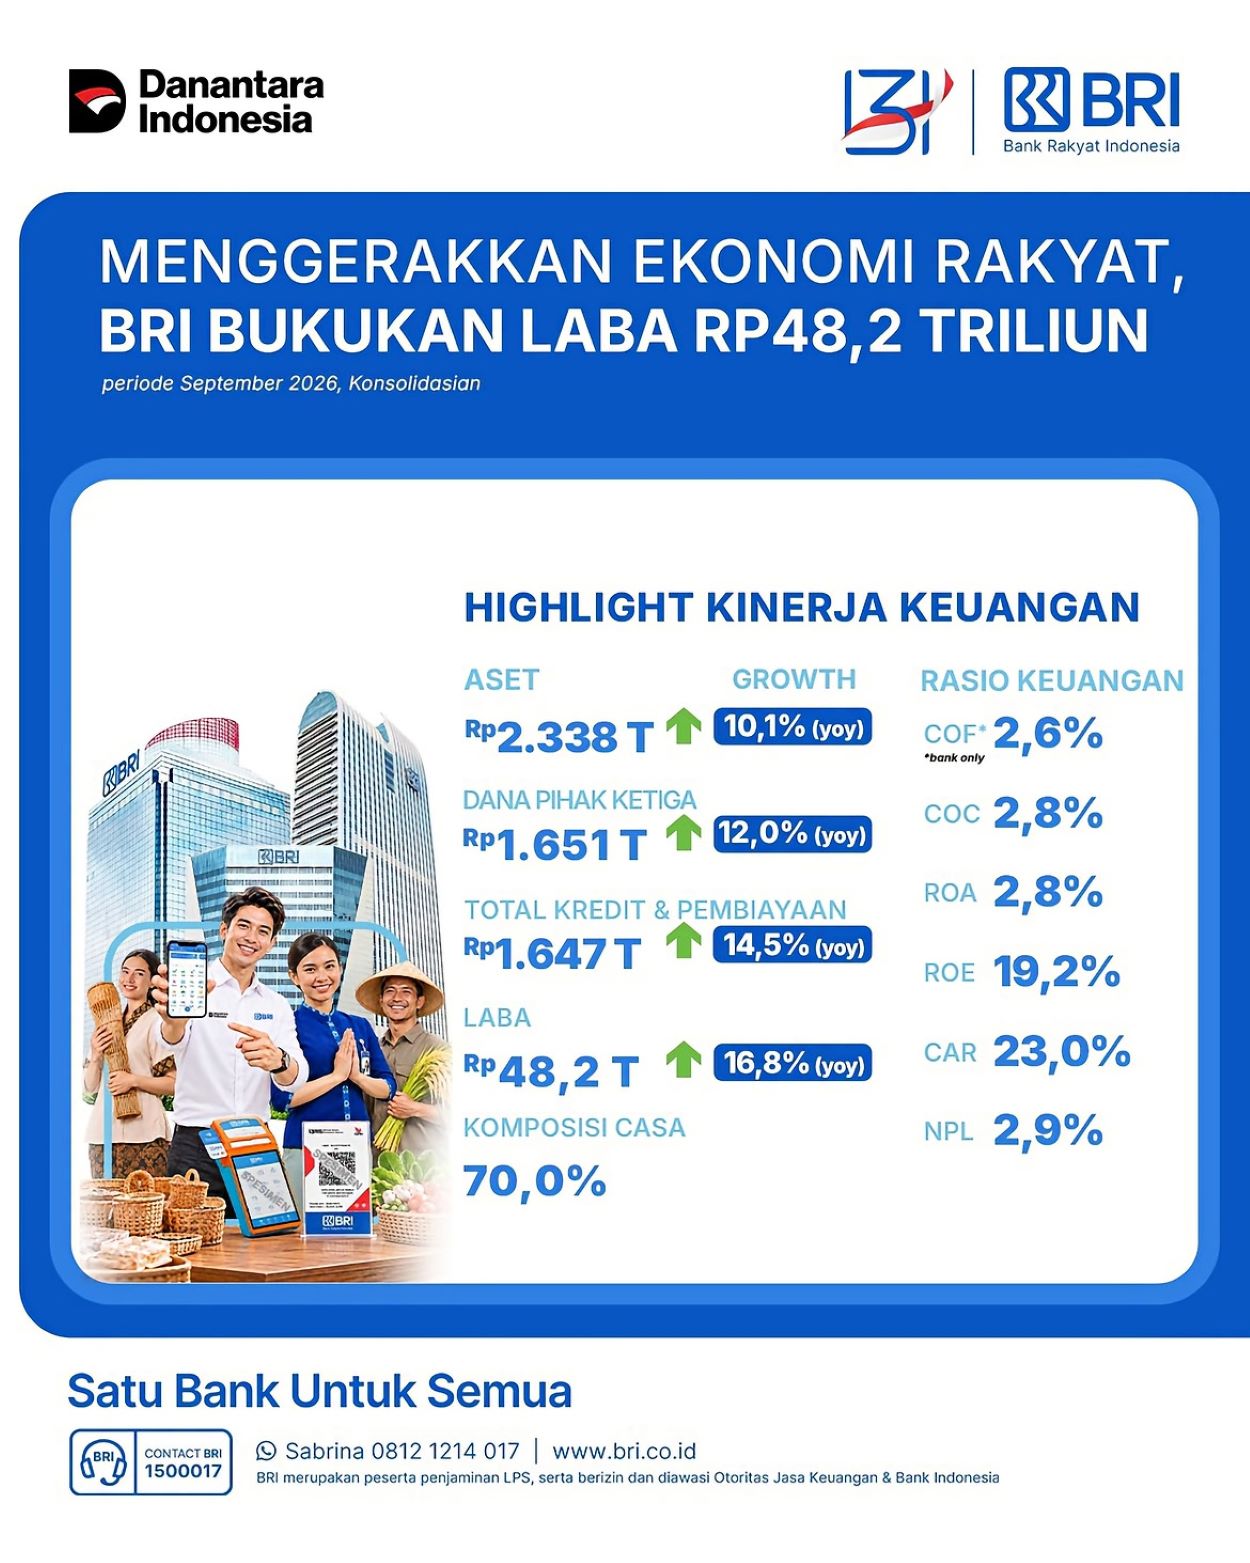
Saldo Tabungan BRI Ungguli BCA Rp6,5 Triliun
Keberhasilan BRI melampaui BCA dari sisi saldo tabungan menjadi salah satu sorotan dalam laporan kinerja kali ini.
Hery menjelaskan, posisi tabungan BRI terhadap BCA terus mengalami penguatan sejak Maret 2025. Pada periode tersebut, saldo tabungan BRI masih tertinggal sekitar Rp45,9 triliun.
Namun, hingga akhir September 2026, posisinya berbalik. BRI membukukan saldo tabungan Rp634,8 triliun, sedangkan BCA berada di angka Rp628,4 triliun.
Selisih sekitar Rp6,5 triliun tersebut menunjukkan perubahan posisi dalam persaingan penghimpunan dana tabungan kedua bank.
Di luar tabungan, dana pihak ketiga (DPK) BRI secara keseluruhan mencapai Rp1.651,3 triliun atau tumbuh 12 persen secara tahunan. Sementara itu, dana murah atau Current Account Savings Account (CASA), yang terdiri atas giro dan tabungan, mencapai Rp1.156,4 triliun atau meningkat 15,9 persen.
Rasio CASA BRI juga naik dari 67,6 persen pada September 2025 menjadi 70 persen pada September 2026. Penguatan dana murah menjadi salah satu bagian dari strategi perseroan untuk memperkuat struktur pendanaan dan menjaga likuiditas.
Kredit Tumbuh 14,5 Persen, UMKM Mendominasi
Dari sisi penyaluran pembiayaan, BRI mencatatkan pertumbuhan kredit dan pembiayaan sebesar 14,5 persen secara tahunan menjadi Rp1.647 triliun hingga akhir September 2026.
Pertumbuhan tersebut berada di atas rata-rata pertumbuhan kredit industri perbankan nasional yang tercatat sebesar 13,26 persen.
Segmen usaha mikro, kecil, dan menengah (UMKM) masih menjadi porsi terbesar dalam portofolio kredit BRI. Nilainya mencapai sekitar Rp1.250 triliun atau setara 75,9 persen dari total kredit perseroan.
Angka tersebut memperlihatkan besarnya porsi pembiayaan yang disalurkan BRI kepada pelaku usaha UMKM. Segmen ini menjadi salah satu fokus utama bisnis perseroan dalam mendukung aktivitas ekonomi masyarakat.
Selain UMKM, BRI juga mengembangkan segmen konsumer sebagai sumber pertumbuhan bisnis. Hingga Triwulan III 2026, kredit konsumer mencapai Rp242,9 triliun atau tumbuh 9 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan tersebut ditopang oleh sejumlah produk, antara lain KPR yang meningkat 13,1 persen, kredit multiguna tumbuh 8,9 persen, serta kredit kendaraan bermotor yang meningkat 302,8 persen secara tahunan.
Aset BRI Tembus Rp2.338 Triliun
Pertumbuhan kredit dan penghimpunan dana turut menopang peningkatan total aset konsolidasian BRI.
Hingga akhir September 2026, aset perseroan mencapai sekitar Rp2.338 triliun atau tumbuh 10,1 persen secara tahunan.
Di sisi kualitas aset, BRI juga mencatatkan perbaikan rasio kredit bermasalah atau Non-Performing Loan (NPL). Rasio NPL turun menjadi 2,9 persen pada September 2026, dibandingkan 3,1 persen pada periode yang sama tahun sebelumnya.
Biaya kredit atau Cost of Credit (CoC) juga membaik dari 3,2 persen menjadi 2,8 persen.
Sementara itu, efisiensi operasional terlihat dari perbaikan rasio Cost to Income Ratio (CIR), dari 42,8 persen pada Triwulan III 2025 menjadi 40 persen pada Triwulan III 2026.
Dari sisi biaya pendanaan atau Cost of Fund (CoF), BRI mencatat penurunan dari 3 persen menjadi 2,6 persen. Adapun rasio kecukupan modal atau Capital Adequacy Ratio (CAR) berada di level 23 persen, sedangkan Loan to Deposit Ratio (LDR) tercatat 87,8 persen.
Laba Anak Usaha Tumbuh 43,5 Persen
Kontribusi terhadap laba BRI juga datang dari perusahaan-perusahaan anak yang menunjukkan pertumbuhan positif.
Hingga September 2026, laba perusahaan anak BRI mencapai Rp11,8 triliun atau meningkat 43,5 persen dibandingkan periode yang sama tahun sebelumnya.
Kontribusi tersebut setara 24,4 persen dari total laba konsolidasian BRI. Artinya, perusahaan anak menjadi salah satu sumber penting dalam menopang kinerja grup perbankan tersebut.
Hery menyebut pertumbuhan BRI tidak hanya diarahkan pada peningkatan angka keuangan dalam jangka pendek. Perseroan juga menjalankan transformasi melalui strategi BRIvolution Reignite untuk memperkuat bisnis inti, meningkatkan efisiensi, memperbaiki kualitas aset, dan mengembangkan sumber pertumbuhan baru.
Menurutnya, penguatan struktur pendanaan dan kualitas aset menjadi bagian penting agar pertumbuhan bisnis dapat berlangsung secara berkelanjutan.
“Melalui BRIvolution Reignite, kami ingin memastikan bahwa BRI tidak hanya tumbuh lebih cepat, tetapi juga tumbuh dengan struktur pendanaan yang lebih kuat, kualitas aset yang lebih baik, dan sumber profitabilitas yang semakin terdiversifikasi,” ujar Hery.
Menatap akhir 2026, BRI menyatakan optimistis dapat mempertahankan momentum pertumbuhan. Perseroan akan melanjutkan penguatan bisnis inti, optimalisasi ekosistem transaksi, serta pengembangan sumber pendapatan baru dengan tetap memperhatikan kualitas aset, likuiditas, dan kecukupan modal.
Hery menegaskan, keberhasilan BRI tidak semata-mata diukur dari pertumbuhan laba, kredit, maupun aset. Perseroan juga ingin memastikan pencapaian bisnis memberikan manfaat bagi masyarakat, terutama melalui dukungan terhadap UMKM dan perekonomian nasional.