
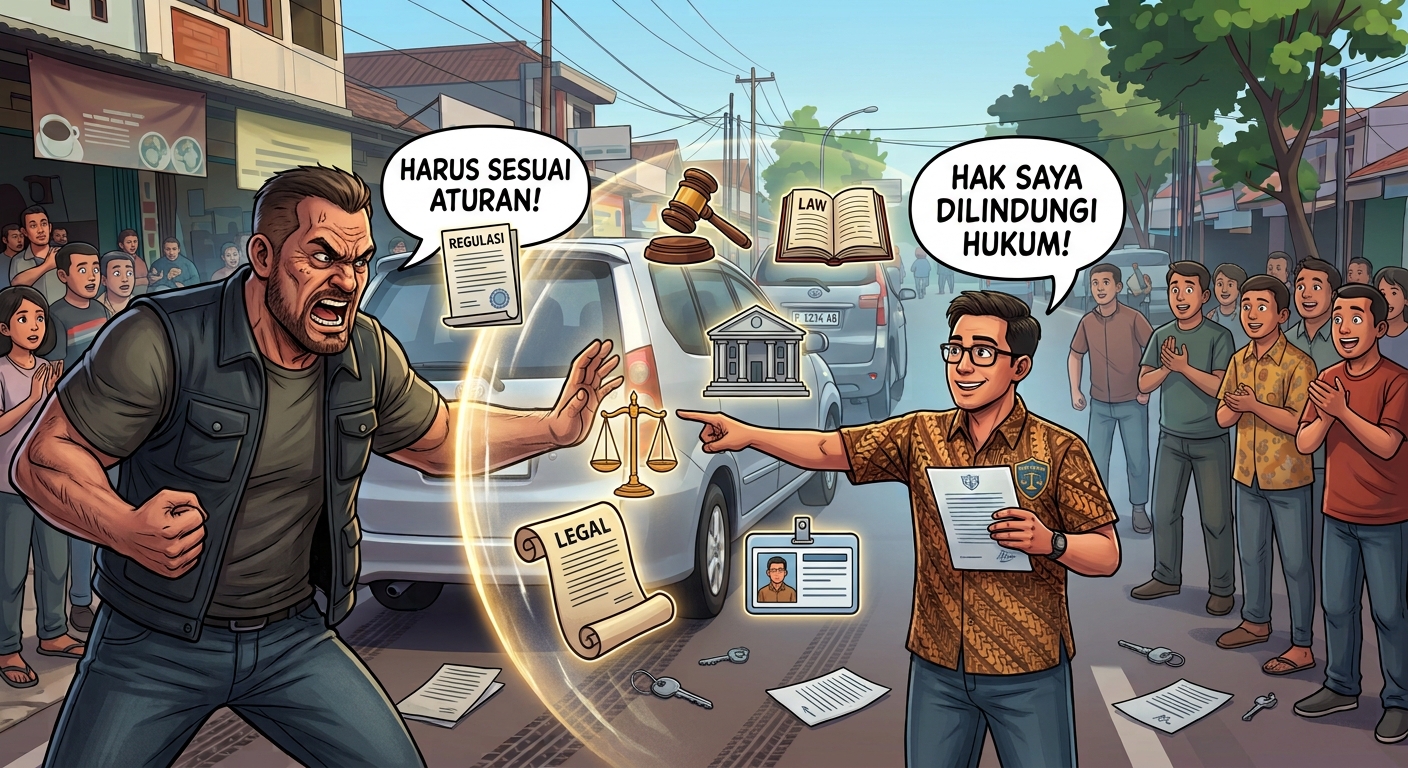
DINEWS.ID – Kehadiran debt collector atau penagih utang kerap membuat masyarakat merasa tertekan, terutama ketika penagihan cicilan kendaraan dilakukan di jalan. Situasi bisa semakin rumit ketika terjadi adu mulut, kendaraan dihalangi, atau warga ikut campur hingga berujung keributan.
Padahal, persoalan utang tidak hanya berkaitan dengan kewajiban membayar cicilan. Ada aturan yang mengatur cara penagihan, perlindungan konsumen, serta prosedur penarikan kendaraan yang dijadikan jaminan pembiayaan.
Masyarakat perlu memahami bahwa seseorang yang memiliki tunggakan tetap mempunyai hak hukum. Sebaliknya, petugas penagih juga memiliki tugas yang harus dijalankan sesuai kewenangan dan ketentuan yang berlaku.
Ketentuan tersebut menjadi penting di tengah munculnya berbagai peristiwa yang melibatkan mata elang atau matel dengan pengendara kendaraan bermotor. Tanpa pemahaman yang cukup, persoalan pembayaran cicilan berisiko berkembang menjadi konflik di ruang publik.
Lantas, apa saja hak dan kewajiban debt collector maupun debitur ketika berhadapan dalam proses penagihan?
Apa Itu Debt Collector dan Apa Kewenangannya?
Debt collector merupakan istilah yang digunakan untuk menyebut pihak yang bertugas melakukan penagihan utang. Dalam pembiayaan kendaraan, penagih dapat berasal dari perusahaan pembiayaan atau pihak ketiga yang memperoleh penugasan untuk melakukan penagihan.
Keberadaan penagih tidak dengan sendirinya melanggar hukum. Perusahaan jasa keuangan dapat menggunakan pihak ketiga untuk membantu proses penagihan, tetapi pelaksanaannya harus mengikuti ketentuan yang berlaku.
Otoritas Jasa Keuangan (OJK), melalui Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, mengatur bahwa pelaku usaha jasa keuangan wajib memastikan penagihan kredit atau pembiayaan dilakukan sesuai norma masyarakat dan peraturan perundang-undangan.
Aturan tersebut melarang penagihan menggunakan ancaman, kekerasan, tindakan mempermalukan konsumen, maupun tekanan fisik dan verbal. Penagihan juga tidak boleh dilakukan kepada pihak selain konsumen, secara terus-menerus hingga mengganggu, serta harus mengikuti ketentuan tempat dan waktu penagihan.
Dengan demikian, tugas penagih adalah menjalankan proses penagihan sesuai penugasan, bukan menggunakan tekanan atau kekerasan untuk memaksa seseorang memenuhi kewajibannya.
7 Hak Debitur Saat Berhadapan dengan Mata Elang
Meskipun memiliki tunggakan, debitur tidak kehilangan haknya sebagai konsumen. Berikut hal-hal yang perlu diketahui ketika menghadapi penagihan.
1. Berhak mendapatkan penagihan yang manusiawi
Debitur berhak diperlakukan dengan baik selama proses penagihan. Penagih tidak boleh mengancam, melakukan kekerasan, mempermalukan, atau menggunakan tekanan fisik maupun verbal.
Larangan tersebut berlaku meskipun debitur benar-benar memiliki tunggakan. Kewajiban membayar utang tidak menjadi pembenaran untuk melakukan intimidasi.
2. Berhak meminta kejelasan identitas dan penugasan
Ketika didatangi penagih, debitur dapat meminta identitas petugas, informasi perusahaan pembiayaan yang diwakili, serta bukti penugasan yang relevan.
Langkah ini membantu memastikan bahwa orang yang melakukan penagihan memang mempunyai hubungan dengan kreditur atau perusahaan pembiayaan yang bersangkutan.
Debitur sebaiknya memverifikasi informasi melalui saluran resmi perusahaan pembiayaan apabila ada hal yang meragukan. Jangan langsung memberikan uang kepada orang yang identitas maupun kewenangannya belum jelas.
3. Berhak mengetahui rincian kewajiban
Debitur dapat meminta penjelasan mengenai jumlah tunggakan, cicilan yang belum dibayar, biaya yang dibebankan, serta dasar perhitungan kewajiban tersebut.
Apabila terdapat perbedaan angka, mintalah rincian tertulis dan cocokkan dengan perjanjian pembiayaan serta catatan pembayaran.
Jangan mengabaikan persoalan hanya karena tidak sepakat dengan nominal yang disebutkan. Perbedaan perhitungan sebaiknya diselesaikan melalui mekanisme pengaduan perusahaan pembiayaan.
4. Berhak mendapatkan perlindungan data pribadi
Informasi mengenai utang dan kondisi keuangan konsumen tidak boleh diperlakukan sembarangan. POJK Nomor 22 Tahun 2023 juga mengatur perlindungan kerahasiaan dan keamanan data konsumen.
Karena itu, penagihan tidak seharusnya dilakukan dengan menyebarluaskan informasi pribadi untuk mempermalukan debitur. Penagihan kepada pihak lain yang tidak berkepentingan juga termasuk hal yang dibatasi dalam ketentuan tersebut.
5. Berhak mengajukan pengaduan
Jika mengalami intimidasi, kekerasan, atau penagihan yang diduga melanggar aturan, debitur dapat menyampaikan pengaduan terlebih dahulu kepada perusahaan pembiayaan terkait.
Apabila persoalan tidak terselesaikan atau berkaitan dengan dugaan pelanggaran di sektor jasa keuangan, konsumen dapat meminta informasi dan menyampaikan pengaduan melalui kanal resmi OJK.
OJK menyediakan layanan Kontak 157, termasuk telepon 157 dan WhatsApp 081-157-157-157. Informasi layanan dapat diperiksa melalui situs resmi OJK.
Jika terdapat ancaman atau kekerasan yang diduga melanggar hukum, masyarakat juga dapat melaporkannya kepada kepolisian.
6. Berhak mendapatkan prosedur penarikan kendaraan sesuai hukum
Penarikan kendaraan yang menjadi objek jaminan fidusia tidak boleh dipahami sebagai kebebasan bagi siapa pun untuk mengambil kendaraan secara paksa.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 memberikan penafsiran penting terhadap pelaksanaan eksekusi jaminan fidusia. Apabila tidak terdapat kesepakatan mengenai cidera janji dan debitur keberatan menyerahkan kendaraan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme dan prosedur yang berlaku sebagaimana eksekusi putusan pengadilan yang telah berkekuatan hukum tetap.
Namun, apabila cidera janji telah disepakati dan debitur menyerahkan objek jaminan secara sukarela, situasinya berbeda. Karena itu, tidak tepat menyimpulkan bahwa seluruh penarikan kendaraan selalu membutuhkan putusan pengadilan atau bahwa kreditur bebas menarik kendaraan dalam semua keadaan.
7. Berhak menyampaikan keberatan tanpa melakukan kekerasan
Debitur yang merasa penagihan tidak sesuai prosedur dapat menolak tindakan yang dianggap tidak sah, meminta klarifikasi, mendokumentasikan kejadian secara aman, serta menempuh jalur pengaduan atau hukum.
Namun, keberatan sebaiknya disampaikan tanpa menyerang atau menganiaya petugas. Jika situasi membahayakan, prioritaskan keselamatan dan hubungi aparat berwenang.
Hak untuk mendapatkan perlindungan hukum tidak berarti seseorang boleh melakukan kekerasan sebagai balasan.
Kewajiban Debt Collector yang Perlu Dipahami
Di sisi lain, penagih juga harus menjalankan tugasnya sesuai ketentuan. OJK menempatkan tanggung jawab pada pelaku usaha jasa keuangan untuk memastikan proses penagihan oleh pihak yang ditugaskan berlangsung sesuai aturan.
Dalam praktiknya, ada beberapa prinsip yang harus diperhatikan.
Pertama, penagihan harus dilakukan berdasarkan penugasan dan kewenangan yang jelas. Petugas tidak boleh bertindak seolah-olah memiliki kewenangan tanpa batas hanya karena mewakili kreditur.
Kedua, penagihan harus dilakukan secara profesional, tanpa ancaman, kekerasan, penghinaan, atau tekanan fisik maupun verbal.
Ketiga, penagihan tidak boleh ditujukan kepada orang lain yang bukan konsumen. Petugas juga tidak boleh melakukan penagihan secara terus-menerus dengan cara yang mengganggu.
Keempat, berdasarkan ketentuan POJK Nomor 22 Tahun 2023, penagihan kredit atau pembiayaan dilakukan di alamat penagihan atau domisili konsumen dan pada Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00 hingga 20.00 waktu setempat. Ketentuan mengenai tempat dan waktu tersebut perlu dibaca bersama pengecualian yang diatur dalam peraturan.
Kelima, penarikan objek jaminan harus mengikuti ketentuan hukum yang berlaku. Penagih tidak dapat menjadikan tunggakan sebagai alasan untuk melakukan tindakan sepihak di luar prosedur.
Penting dipahami pula bahwa tanggung jawab kepatuhan tidak berhenti pada petugas lapangan. Perusahaan jasa keuangan yang menggunakan jasa pihak ketiga wajib memastikan penagihan berlangsung sesuai ketentuan perlindungan konsumen.
Kewajiban Debitur: Utang Tetap Harus Diselesaikan
Perlindungan hukum bagi konsumen bukan berarti kewajiban membayar cicilan menjadi hilang.
Debitur tetap berkewajiban memenuhi perjanjian pembiayaan sesuai ketentuan yang telah disepakati. Apabila mengalami kesulitan membayar, debitur sebaiknya menghubungi perusahaan pembiayaan untuk membicarakan pilihan penyelesaian yang memungkinkan.
Ada beberapa langkah yang dapat dilakukan:
- Memeriksa perjanjian: pahami jadwal pembayaran, ketentuan keterlambatan, dan klausul mengenai jaminan kendaraan.
- Mengonfirmasi tunggakan: pastikan jumlah kewajiban berdasarkan catatan resmi perusahaan pembiayaan.
- Menyampaikan kondisi secara jujur: jika mengalami kesulitan keuangan, tanyakan kemungkinan solusi yang dapat disepakati.
- Menyimpan bukti pembayaran: simpan kuitansi, bukti transfer, surat pemberitahuan, dan komunikasi dengan kreditur.
- Menghindari janji yang tidak realistis: sepakati rencana pembayaran yang benar-benar dapat dipenuhi.
Debitur juga perlu memahami bahwa mengabaikan penagihan atau menghindari komunikasi tidak otomatis menyelesaikan persoalan. Sengketa mengenai jumlah tunggakan maupun pelaksanaan jaminan sebaiknya ditempuh melalui mekanisme yang tersedia.
Bolehkah Mata Elang Menghentikan Kendaraan di Jalan?
Pertanyaan ini kerap muncul ketika penagihan kendaraan dilakukan di jalan raya.
Perlu dibedakan antara tindakan meminta klarifikasi atau melakukan penagihan dan tindakan menghentikan kendaraan secara paksa, menghalangi perjalanan, mengambil kunci, atau membawa kendaraan tanpa memenuhi prosedur yang berlaku.
Kewenangan penagih harus dilihat berdasarkan penugasan, perjanjian pembiayaan, ketentuan jaminan fidusia, dan keadaan konkret di lapangan. Status sebagai debt collector tidak dengan sendirinya memberikan kewenangan kepolisian untuk menghentikan kendaraan di jalan.
Apabila penagihan berkembang menjadi dugaan perampasan, ancaman, penganiayaan, atau tindakan melawan hukum lainnya, penilaiannya harus didasarkan pada fakta dan ketentuan hukum yang relevan. Tidak setiap perselisihan otomatis merupakan tindak pidana, tetapi tidak pula semua tindakan penagihan dapat dibenarkan atas nama utang.
Debitur sebaiknya tidak terpancing melakukan tindakan berbahaya. Jika merasa terancam, cari tempat aman dan hubungi kepolisian atau layanan darurat. Catat identitas petugas, nama perusahaan, waktu, lokasi, serta bukti kejadian jika memungkinkan tanpa membahayakan diri.
Jangan Main Hakim Sendiri, Selesaikan Melalui Jalur Hukum
Perselisihan antara penagih dan debitur dapat menarik perhatian masyarakat, terlebih ketika terjadi di tempat umum. Namun, warga yang menyaksikan kejadian sebaiknya tidak ikut melakukan pemukulan atau pengeroyokan.
Apabila melihat keributan, masyarakat dapat membantu menjaga jarak aman, meminta bantuan petugas, dan melaporkan kejadian kepada pihak berwenang. Penanganan dugaan pelanggaran hukum sebaiknya diserahkan kepada aparat yang berwenang.
Pada akhirnya, persoalan utang memiliki dua sisi yang harus dipahami bersama. Debitur wajib bertanggung jawab atas kewajiban yang disepakati, sedangkan penagih dan perusahaan pembiayaan harus mematuhi aturan serta menghormati hak konsumen.
Ketika komunikasi tidak menghasilkan kesepakatan, jalur pengaduan, mediasi yang tersedia, dan proses hukum dapat menjadi pilihan penyelesaian. Dengan memahami hak dan kewajiban masing-masing, persoalan cicilan diharapkan tidak berkembang menjadi kekerasan yang merugikan semua pihak.